(میاں افتخار احمد)
عالمی سرمائے کے امریکہ کی طرف بہنے کی کہانی اب ایک ایسے پیچیدہ باب میں داخل ہو رہی ہے جو پہلے کبھی نہیں دیکھا گیا۔ گزشتہ دو دہائیوں میں دنیا کی بچتیں کسی اقتصادی کشش کی طرح امریکی حصص اور بانڈ منڈیوں میں بہتی رہیں، جس نے امریکی صارفین اور مصنوعی ذہانت کی سرمایہ کاری کے لیے سستے فنڈز فراہم کیے اور امریکی اثاثوں کی واپسی کو یورپ، جاپان اور ابھرتی منڈیوں سے مسلسل آگے رکھا۔ تاہم یہ کئی دہائیوں سے چلنے والی یک طرفہ سرنگ اب تین قوتوں کے ملاپ سے دراڑیں پڑ رہی ہیں: خود امریکہ کی مالی پائیداری کا بگڑنا، ڈالر کی بیرون ملک لیکویڈیٹی کا ساختی سکڑاؤ، اور عالمی سرمایہ کاروں کی جانب سے "امریکی استثنا” کی دوبارہ قیمت کا تعین۔ اس تبدیلی کو سمجھنے کی کلید یہ نہیں کہ امریکی معیشت قریب میں کساد بازاری کا شکار ہو گی یا نہیں، بلکہ ایک گہرا سوال ہے کہ جب عالمی سرمایہ امریکہ کو بغیر کسی شرط کے طے شدہ آپشن سمجھنا چھوڑ دے گا تو وہ ترسیلی میکانزم کیا ہوں گے جنہیں ہم ہمیشہ سے قدرتی سمجھتے آئے ہیں۔امریکی معیشت کی موجودہ مضبوطی اب بھی بڑی حد تک دو انجنوں سے چل رہی ہے جو حصص منڈی کی قدر سے گہرا جڑا ہوا ہے۔
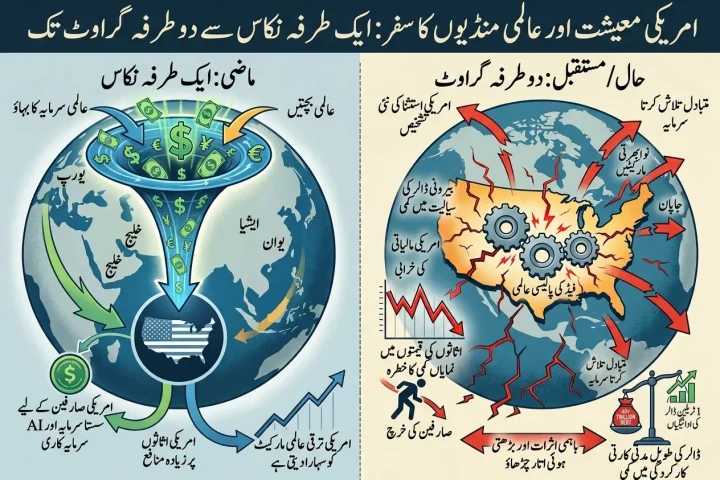
پہلا صارفین کے اخراجات ہیں جن کے پیچھے بھاری ریٹائرمنٹ اکاؤنٹس کا پیدا کردہ "دولت کا اثر” ہے، دوسرا مصنوعی ذہانت سے متعلق بنیادی ڈھانچے کی سرمایہ کاری کی لہر ہے جو صرف اس وقت تک جاری رہ سکتی ہے جب بڑی ٹیکنالوجی کمپنیوں کے حصص کو منڈی کی منظوری حاصل رہے۔ بین الاقوامی مالیاتی فنڈ نے 2026 کے آغاز میں امریکی معیشت کی نمو کا تخمینہ بڑھا کر 2.4 فیصد کر دیا، جس کی ایک وجہ مصنوعی ذہانت سے متعلق سرمایہ کاری میں اضافہ ہے جو معاشی سرگرمیوں کو مضبوط سہارا دے رہا ہے۔ عالمی بینک نے بھی کہا کہ امریکی معیشت کی مضبوط کارکردگی عالمی نمو کے تخمینے میں اضافے کا اہم ذریعہ ہے اور مصنوعی ذہانت کے آلات اور بنیادی ڈھانچے کی سرمایہ کاری میں بڑا اضافہ اس کی کلید ہے۔ تاہم صارفین کے اخراجات اور سرمایہ کاری دونوں کو ایک ہی وقت میں حصص منڈی کی قدر سے باندھ دینے کا مطلب یہ ہے کہ اثاثوں کی قیمتوں میں کوئی بھی نمایاں کمی صرف مالیاتی سطح تک محدود نہیں رہے گی بلکہ تیزی سے حقیقی معیشت کی طلب تک پہنچ جائے گی۔ یہی امریکہ اور عالمی منڈیوں کے تعلق کی پہلی ترسیلی زنجیر ہے: امریکی اثاثوں کی قیمت اب صرف امریکی مالی حالات کا عکس نہیں بلکہ خود امریکی معاشی نمو کا پیش رو متغیر بن چکی ہے۔
اسی دوران امریکی ٹریژری منڈی کا دباؤ حصص اور بانڈ کے درمیان طویل عرصے سے قائم خطرے کی تقسیم کے منطق کو بدل رہا ہے۔ پہلے ٹریژری کی پیداوار میں اضافہ عام طور پر معیشت کی بہتری کی علامت سمجھا جاتا تھا اور حصص منڈی کے لیے معتدل مثبت خبر ہوتا تھا، لیکن اب طویل مدتی پیداوار میں اضافہ زیادہ تر مالی خسارے کے پھیلاؤ اور ٹریژری کی ضرورت سے زیادہ فراہمی کی ساختی تشویش کو ظاہر کرتا ہے نہ کہ نمو کی تیزی کو۔ فائننشل ٹائمز کے تبصرے میں کہا گیا کہ امریکی مالی حالات کی خرابی اور کانگریس و انتظامیہ کی اس سے بے حسی نے آخرکار قرض کے سرمایہ کاروں کو حقیقت کا سامنا کرنے پر مجبور کر دیا ہے اور خسارے کے نتائج آخرکار افراط زر، ڈالر کی قدر میں کمی یا کسی اور ایڈجسٹمنٹ کی صورت میں سامنے آئیں گے۔ زیادہ باریک بات یہ ہے کہ ٹریژری کی پیداوار اور حصص کی قدر کے درمیان رابطے کی بناوٹ موٹی ہو رہی ہے: بڑی ٹیکنالوجی کمپنیاں سرمایہ-intensive کاروباری ماڈل کی طرف مڑ رہی ہیں اور اپنی توسیع کے لیے قرض سے مالی اعانت حاصل کر رہی ہیں، جس سے ٹریژری منڈی کی اتار چڑھاؤ کمپنیوں کی قرض لینے کی لاگت کے ذریعے براہ راست ان بنیادی کمپنیوں تک پہنچ سکتا ہے جو امریکی حصص منڈی کی قدر کی بنیاد ہیں۔ دوسرے الفاظ میں امریکی مالیاتی خطرہ اب صرف بانڈ سرمایہ کاروں کا مسئلہ نہیں بلکہ یہ حصص منڈی کی قیمت کے تعین کی بنیاد میں داخل ہو چکا ہے۔امریکی مالیاتی پالیسی عالمی مالیاتی حالات کی تشکیل کا انداز بھی بنیادی تبدیلی سے گزر رہا ہے۔ نیشنل بیورو آف اکنامک ریسرچ کے ایک ورکنگ پیپر نے ایک اہم میکانزم پیش کیا: امریکی مالیاتی پالیسی کرنسی کی غلط ترتیب سے فائدہ اٹھانے والوں کی دولت کی دوبارہ قیمت کے ذریعے عالمی خطرے کے پریمیم کو متاثر کرتی ہے۔ جب فیڈرل ریزرو پالیسی سخت کرتا ہے تو ایسے ثالثوں کی خالص دولت کم ہوتی ہے اور عالمی خطرے کی قیمت بڑھ جاتی ہے، یہ چینل روایتی سود کی برابری اور تجارتی چینل سے الگ ایک "مالیاتی پائپ لائن” تشکیل دیتا ہے۔ تحقیق نے مزید کہا کہ طویل مدتی بلند ڈالر سود کی ممکنہ صورتحال میں ثالثوں کی ڈالر مالی اعانت کے حالات اور امریکی مالیاتی پالیسی کے عالمی اثرات کم بھی ہو سکتے ہیں۔ اس کا مطلب ہے کہ فیڈ کی شرح میں اضافے کا عالمی منڈی پر اثر لکیری طور پر نہیں بڑھتا بلکہ اس کی شدت عالمی ڈالر مالیاتی نظام کے لیوریج کے ڈھانچے اور ثالثوں کی بیلنس شیٹ کی حالت پر منحصر ہے، اور یہ حالات خود امریکی مالی توسیع اور ضابطہ جاتی ماحول کی تبدیلی سے نئے سرے سے تشکیل پا رہے ہیں۔
بیرون ملک ڈالر کی لیکویڈیٹی کا سکڑاؤ مذکورہ بالا ترسیلی زنجیروں میں اضافی رگڑ ڈال رہا ہے۔ فرانسیسی بینک نیٹیکسس کے ایشیا پیسفک کے چیف اکانومسٹ نے نشاندہی کی کہ فیڈرل ریزرو کی سخت پالیسی ڈیزائن کے اعتبار سے ڈالر کی لیکویڈیٹی کم کرتی ہے، لیکن موجودہ صورت حال کی خاص بات یہ ہے کہ وہ دو بیرون ملک ڈالر کے ذرائع جو تاریخی طور پر فیڈ کی سختی کے اثرات کو کم کرتے تھے یعنی خلیجی خطہ اور چین، دونوں بیک وقت سکڑ رہے ہیں۔ خلیجی ممالک ایران کی جنگ کی وجہ سے ہرمز کے آبنائے کی بندش اور پیداواری سہولیات کے نقصان سے تیل کی برآمد محدود ہو گئی ہے، پیدا ہونے والے ڈالر کی مقدار شدید کم ہو گئی ہے اور مزید ڈالر ملک میں تعمیر نو اور دفاعی اخراجات کے لیے رکھنے پڑ رہے ہیں؛ چین رینمنبی کی بین الاقوامی کاری کی پیش رفت کی وجہ سے اپنے ریکارڈ تجارتی سرپلس کا بڑھتا ہوا حصہ ڈالر اثاثوں کی صورت میں نیویارک یا لندن واپس بھیجنے کے بجائے رینمنبی کی صورت میں بیرون ملک قرضے اور سرمایہ کاری میں لگا رہا ہے۔ جب بیرون ملک ڈالر کی لیکویڈیٹی تنگ ہوتی ہے تو دباؤ کراس کرنسی سواپس، ابھرتی منڈیوں کے قرض لینے والوں کی مالی اعانت کی لاگت اور غیر امریکی بینکوں کی بیلنس شیٹس پر ظاہر ہوتا ہے جو مختصر مدتی ڈالر واجبات سے طویل مدتی ڈالر اثاثے رکھتے ہیں۔ یہ میکانزم بتاتا ہے کہ کیوں بعض اوقات امریکی اندرونی مالیاتی منڈی پرسکون دکھائی دیتی ہے جبکہ عالمی مالیاتی نظام پہلے ہی ڈالر کی قلت کی تکلیف محسوس کر رہا ہوتا ہے۔بین الاقوامی اداروں کی تازہ تشخیص میں اس کثیر الجہتی تناؤ کی واضح عکاسی ملتی ہے، لیکن نتیجہ محض مایوسی پر مبنی نہیں۔ بین الاقوامی مالیاتی فنڈ نے 2026 کی ایک تجزیے میں ایک انتہائی چونکا دینے والا موازنہ دیا: امریکہ کی آبادی دنیا کی کل آبادی کا صرف 4 فیصد ہے لیکن عالمی حصص منڈی کی کل مالیت کا تقریباً دو تہائی اور عالمی بانڈ منڈی کی مالیت کا تقریباً 40 فیصد اس کے پاس ہے؛ خریداری کی طاقت کی برابری کے حساب سے امریکہ کا عالمی نمو میں حصہ صرف 9 فیصد اور عالمی تجارت میں حصہ صرف 13 فیصد ہے۔ سرمائے کی یہ تقسیم اور معاشی پیداوار کے درمیان یہ شدید عدم توازن اس ادارے کی نظر میں طویل مدتی اعتبار سے ایک ایسا مرتکز خطرہ ہے جو پائیدار نہیں۔ امریکی اثاثوں کی غیر معمولی کارکردگی کو سہارا دینے والے سازگار عوامل یعنی سود کی شرح میں کمی، کارپوریٹ ٹیکس میں کمی، مقداری نرمی اور مضبوط ڈالر کم ہو رہے ہیں اور ان میں سے کچھ الٹ بھی سکتے ہیں۔ ڈالر کی کمزوری خود ڈالر کی نمائش کو ہیج کرنے کی لاگت بڑھا دے گی، پہلے کے فائدے کو نقصان میں بدل دے گی اور ساتھ ہی ابھرتی منڈیوں کے اثاثوں کی نسبتہ کشش بڑھا دے گی۔ اس تجزیے نے واضح طور پر کہا کہ امریکہ میں مزید ٹیکس کٹوتی اور سود کی شرح میں کمی کی گنجائش بہت محدود ہو چکی ہے اور بڑھتے ہوئے مالی خسارے اور مسلسل افراط زر کے پیش نظر مستقبل میں ٹیکس میں اضافے اور سود کی شرح میں اضافے کا امکان ٹیکس کٹوتی اور سود کی شرح میں کمی سے کم نہیں۔
عالمی بینک کا فیصلہ مضبوطی کے اندر ساختی انتباہ رکھتا ہے۔ اس کی جنوری 2026 کی گلوبل اکنامک پراسپیکٹس رپورٹ نے عالمی نمو کا تخمینہ قدرے بڑھا کر 2.6 فیصد کیا، یہ اضافہ بڑی حد تک امریکی معیشت کی مضبوط کارکردگی سے ہے، لیکن چیف اکانومسٹ اندرمت گل نے ساتھ ہی کہا کہ اگر موجودہ تخمینے حقیقت بن جائیں تو 2020 کی دہائی 1960 کی دہائی کے بعد عالمی معاشی نمو کا سب سے کمزور عشرہ ہو گی اور تقریباً ایک چوتھائی ترقی پذیر معیشتوں کی فی کس آمدنی اب بھی 2019 کی سطح سے کم رہے گی۔ گل کی بات موجودہ صورت حال کے جوہر کو درست طور پر بیان کرتی ہے: عالمی معیشت کے لیے نمو پیدا کرنا مشکل ہوتا جا رہا ہے لیکن یہ پالیسی کی غیر یقینی صورتحال کے مقابلے میں زیادہ مضبوطی دکھا رہی ہے، تاہم معاشی جاندار اور مضبوطی طویل عرصے تک الگ الگ چل کر عوامی مالیات اور قرض منڈیوں میں ساختی تباہی پیدا کیے بغیر نہیں رہ سکتیں۔ امریکی معیشت کا اثر و رسوخ یہاں ایک تضاد کی صورت میں ظاہر ہوتا ہے: یہ عالمی نمو کے تخمینے میں اضافے کا بنیادی ذریعہ بھی ہے اور عالمی نمو کی طویل مدتی جمود کے خطرے کا مرکزی جزو بھی، کیونکہ سرمائے کی ضرورت سے زیادہ مرکزیت سے کم ہونے والی واپسی اور جمع ہونے والی مالیاتی کمزوری آخرکار کسی نہ کسی صورت میں دوبارہ قیمت کا تعین کرے گی۔ڈالر کی رفتار خود سود کی شرح کے فرق، محفوظ پناہ اور مالیات کی تین قوتوں کی کشمکش میں ہے۔ گوؤیان نیٹ کے تجزیے کے مطابق 2026 میں ڈالر انڈیکس "پہلے کمزور بعد میں مضبوط، مرکز میں اضافہ” کا رجحان دکھا رہا ہے، امریکہ اور یورپ، امریکہ اور جاپان کے سود کی شرح کے فرق میں اضافہ اور امریکی معیشت کی نسبتہ مضبوطی ڈالر کو سہارا دے رہی ہے، لیکن فیڈ کی شرح میں اضافے کی توقعات کی قیمت کافی حد تک متعین ہو چکی ہے اور سود کی شرح کے فرق کی سرحدی حمایت کمزور ہو رہی ہے۔ زیادہ بنیادی دباؤ مالیاتی سطح سے آتا ہے: اگست 2026 تک امریکی وفاقی حکومت کا کل قرض 40 ٹریلین ڈالر سے تجاوز کر چکا ہے، مالی سال 2025 کے آخر میں قرض اور جی ڈی پی کا تناسب 124 فیصد تک پہنچ گیا اور مالی سال 2026 کے پہلے گیارہ مہینوں میں قرض کی خالص سود کی ادائیگی 1 ٹریلین ڈالر سے تجاوز کر چکی ہے، جو صرف سوشل سیکیورٹی اور محکمہ صحت و انسانی خدمات کے اخراجات سے کم ہے۔ مالی خسارے کا پھیلاؤ، بانڈز کے اجرا میں اضافہ، پیداوار میں اضافہ اور مالی اعانت کی لاگت میں اضافے کا یہ چکر ڈالر کی طویل مدتی کارکردگی کو دبانے والے ساختی عوامل تشکیل دیتا ہے۔ اسی دوران عالمی سرکاری شعبہ مسلسل امریکی ٹریژری کم کر رہا ہے اور سونا امریکی ٹریژری سے آگے نکل کر عالمی مرکزی بینکوں کا سب سے بڑا ذخیرہ اثاثہ بن چکا ہے، یہ تبدیلی محض محفوظ پناہ کے جذبات کا عکس نہیں بلکہ ذخائر کی متنوع تقسیم کے پیچھے امریکی مالیاتی اور پالیسی استحکام پر اعتماد کے کمزور ہونے کا اظہار ہے۔
ان تمام سراگوں کو ایک جگہ جمع کرنے سے امریکہ اور عالمی منڈیوں کے تعلق کی ایک تصویر واضح ہوتی ہے۔ یہ تعلق ایک نسبتاً مستحکم "مرکز اور حاشیہ” کے ڈھانچے سے ایک زیادہ متصادم "باہمی نمائش” کے ڈھانچے کی طرف بڑھ رہا ہے۔ پہلے عالمی سرمائے کا امریکہ میں بہاؤ امریکی مالی اعانت کی لاگت کم کرتا، امریکی صارفین اور سرمایہ کاری کو سہارا دیتا اور امریکی نمو تجارت اور مالیاتی چینلز کے ذریعے عالمی سطح پر واپس پھیلتی، ایک بظاہر خود کو مضبوط کرنے والا چکر بنتا۔ اب اس چکر کے ہر حصے میں دراڑ آ چکی ہے: امریکہ میں بہنے والا سرمایہ اثاثوں کی قدر بڑھاتا ہے اور اس قدر کی حمایت یافتہ نمو بدلے میں اس سرمائے کے مسلسل بہاؤ پر منحصر ہے؛ امریکی ٹریژری کی فراہمی کا دباؤ عالمی بے خطر سود کی شرح کا لنگر بلند کرتا ہے اور اس لنگر کا بلند ہونا حصص کی قدر کی رعایتی شرح کے ذریعے امریکہ کے اپنے نمو انجن کو نقصان پہنچاتا ہے؛ فیڈ کی پالیسی کی شرح عالمی ڈالر مالیاتی نظام میں منتقل ہوتی ہے جبکہ بیرون ملک ڈالر لیکویڈیٹی کے بفر میکانزم خلیج اور چین دونوں سمتوں میں بیک وقت کمزور ہو رہے ہیں۔ شینہوا کی ایک تجزیے نے اس مخمصے کو "ناممکن مثلث” کا نام دیا: نمو کو سہارا دینے کے لیے نرم مالیاتی ماحول چاہیے جو افراط زر بڑھا سکتا ہے؛ افراط زر قابو میں رکھنے کے لیے سخت مالیاتی ماحول چاہیے جو بلند سود کی شرح برقرار رکھے؛ اور بلند سود کی شرح مالی اعانت کی لاگت بڑھا کر مالی دباؤ کو مزید بھاری کرتی ہے۔ ان تینوں کے درمیان باہمی پابندی کی وجہ سے کسی بھی واحد پالیسی آلے کا اثر باقی دو اہداف سے زائل ہو جاتا ہے اور پالیسی کی غیر یقینی صورتحال کا مسلسل وجود خود عالمی سطح پر برآمد ہونے والا ایک خطرہ بن جاتا ہے۔ان غیر ملکی سرمایہ کاروں کے لیے جو اپنی بچتیں امریکی اثاثوں میں لگا رہے ہیں، مسئلے کی نوعیت "کیا امریکی اثاثے اب بھی رکھنے کے قابل ہیں” سے بدل کر "کیا متبادل آپشنز کافی پرکشش ہوتے جا رہے ہیں” ہو گئی ہے۔ یورپی کارپوریٹ منافع تیز ہو رہا ہے، جاپان کی کارپوریٹ گورننس اصلاحات نے رفتار حاصل کی ہے اور کئی ابھرتی منڈیوں کے مالی حالات بہتر ہوئے ہیں۔ یہ تبدیلیاں اس بات کی علامت نہیں کہ سرمایہ بڑے پیمانے پر امریکہ چھوڑ دے گا، امریکی سرمایہ منڈی کی گہرائی، قانون کی حکمرانی کا ماحول، یونیورسٹی نظام اور توانائی کی برتری کا کوئی قابل موازنہ متبادل نہیں، لیکن یہ ضرور بتاتی ہیں کہ "امریکہ میں زیادہ سرمایہ کاری” اب بغیر سوچے سمجھے طے شدہ آپشن نہیں رہا۔ اور جب یہ طے شدہ آپشن ٹوٹتا ہے تو امریکی معیشت کو درکار سرمائے کے بہاؤ کی استحکام، اثاثوں کی قدر کی معقولیت اور مالیاتی ضروریات کی پائیداری سب ایک سست لیکن گہری دوبارہ ترتیب سے گزرتی ہیں۔ اس ترتیب کا حتمی نتیجہ شاید امریکہ اور عالمی منڈیوں کی علیحدگی نہ ہو بلکہ ایک زیادہ اتار چڑھاؤ والا، زیادہ دو طرفہ اور زیادہ چوکنا رہنے کی ضرورت والا ہم آہنگی کا رشتہ ہو۔